3 min
Fiche pratique : le projet de loi sur la transparence salariale en clair
Cette fiche pratique met la directive européenne et la proposition de loi française face à face : qui doit communiquer quoi, à qui, sous quelle forme et à partir de quand selon la taille de votre entreprise.
À retenir :
Le bilan social individuel récapitule chaque année, pour un salarié donné, tout ce que l'entreprise investit sur lui au-delà du salaire net : rémunération directe, épargne salariale, protection sociale, cotisations patronales, formation et avantages, à la différence du bilan social qui est une obligation légale collective réservée aux entreprises de 300 salariés et plus. Document facultatif et non encadré par la loi, il sert à la fois de levier de fidélisation, en révélant une rémunération globale souvent sous-estimée par le salarié, et de support de dialogue en entretien annuel, notamment sur la formation et l'évolution de carrière. Il constitue aussi une préparation concrète à la directive européenne sur la transparence salariale, en habituant déjà l'entreprise à décomposer et formaliser ses données de rémunération par salarié.
Qu'est-ce que le BSI ?
Le bilan social individuel (BSI) est un document personnalisé que l'entreprise remet à chaque salarié, en général une fois par an. Il récapitule tout ce que l'employeur investit pour lui : salaire, primes, épargne salariale, protection sociale, avantages, formation. Il rend visible une part de la rémunération que le bulletin de paie ne montre pas. Le BSI n'est pas obligatoire, c'est une démarche volontaire de transparence et de reconnaissance.
Différence entre bilan social et BSI
Les deux documents portent presque le même nom, mais n'ont ni le même statut, ni le même destinataire, ni le même objectif.
Le bilan social est un document légal, créé par la loi du 12 juillet 1977. Il concerne les entreprises d'au moins 300 salariés, qui l'établissent chaque année et le mettent à disposition du comité social et économique (CSE) dans le cadre de la consultation sur la politique sociale (article L2312-28 du Code du travail). Il récapitule les principales données chiffrées de la situation sociale de l'entreprise sur l'année écoulée et les deux années précédentes : emploi, rémunérations et charges accessoires, santé et sécurité, conditions de travail, formation, relations professionnelles, conditions de vie des salariés. C'est une photographie collective, un outil de pilotage et de dialogue social. Il ne dit rien de la situation d'un salarié en particulier.
Le BSI, lui, n'est encadré par aucun texte de loi. Il est nominatif et s'adresse directement au collaborateur. Son objectif relève de la communication interne et de la fidélisation, pas de la conformité réglementaire.
Pour résumer : le bilan social répond à une obligation légale et parle de l'entreprise dans son ensemble au CSE. Le BSI est une démarche volontaire qui parle à chaque salarié de sa propre situation.
Contenu du BSI
Aucun cadre légal n'impose de contenu, ce qui laisse chaque entreprise libre de construire le sien. En pratique, un BSI complet couvre six grands blocs.
- La rémunération directe. Le salaire de base annuel brut, puis tout ce qui s'y ajoute : 13e mois, primes de poste ou d'équipe, primes d'ancienneté, heures supplémentaires, variable individuel ou collectif. Pour les populations terrain, ce détail compte : les primes liées à l'organisation du travail (travail posté, astreintes, déplacements) peuvent représenter une part significative du revenu annuel, et le salarié ne les additionne pas forcément.
- L'épargne salariale. Intéressement, participation, abondement de l'employeur sur le plan d'épargne entreprise (PEE) ou le plan d'épargne retraite collectif. Ces montants sont souvent mal connus des salariés, car ils sont versés à part et parfois bloqués plusieurs années.
- La protection sociale. La part employeur de la complémentaire santé, de la prévoyance (incapacité, invalidité, décès) et, le cas échéant, de la retraite supplémentaire. Le BSI peut aussi rappeler les garanties dont bénéficie le salarié, ce qui lui donne une information utile au-delà du montant.
- Les cotisations patronales. Montrer ce que l'entreprise verse en charges sociales permet au salarié de mesurer l'écart entre son salaire brut et le coût réel de son poste. C'est souvent la ligne qui surprend le plus.
- Le temps de travail et la formation. Congés payés, jours de repos, dispositifs d'aménagement du temps de travail. Côté formation : actions suivies dans l'année, heures, coût pris en charge par l'entreprise, habilitations ou certifications obtenues. Cette partie ouvre naturellement sur la gestion de carrière, puisqu'elle montre au salarié comment l'entreprise investit dans ses compétences.
- Les avantages divers. Restauration subventionnée, titres-restaurant, participation aux transports, activités sociales et culturelles du CSE, véhicule ou équipements, avantages en nature.
Important : le BSI contient des données personnelles. Il doit donc être produit et diffusé dans le respect du RGPD, en particulier sur l'accès au document et son mode de remise.
Quels sont les objectifs du BSI ?
Les objectifs côté employeur
Pour l'employeur, le premier objectif est de rendre visible ce qui ne l'est pas. Un salarié raisonne spontanément en salaire net mensuel. Il ignore souvent le montant de son intéressement annuel, la part de mutuelle prise en charge ou le coût de la formation qu'il a suivie. Le BSI remet cette rémunération globale sous ses yeux et valorise l'effort réel de l'entreprise.
C'est aussi un levier de fidélisation. Le salaire reste le premier critère de départ. Selon le baromètre Robert Half 2024, réalisé auprès de 1 000 salariés français, 51 % des sondés citent le salaire comme critère n°1 pour changer d'entreprise. Face à une offre concurrente, un salarié qui connaît la valeur de son package complet compare sur des bases justes, et pas seulement sur le salaire affiché.
Enfin, le BSI est un support de dialogue. Remis avant ou pendant l'entretien annuel, il donne au manager et au collaborateur une base factuelle pour parler rémunération, formation et évolution.
Les objectifs côté salarié
Pour le salarié, le BSI apporte une vision claire et consolidée de ce qu'il perçoit et de ce dont il bénéficie. Il comprend mieux sa protection en cas d'arrêt ou d'accident, identifie les dispositifs d'épargne qu'il n'utilise pas encore et visualise les formations suivies. C'est un document de référence utile pour se projeter, qu'il s'agisse d'un projet personnel ou d'une évolution dans l'entreprise.
L'intérêt du BSI dans une démarche de transparence salariale
Le BSI n'a pas été conçu pour répondre à une obligation légale, mais il constitue un vrai terrain d’expérimentation à l'heure où la transparence salariale devient un sujet central pour les directions RH.
La directive européenne sur la transparence salariale vise à renforcer l'application du principe d'égalité de rémunération entre les femmes et les hommes pour un même travail ou un travail de même valeur, grâce à une plus grande lisibilité des pratiques de rémunération.
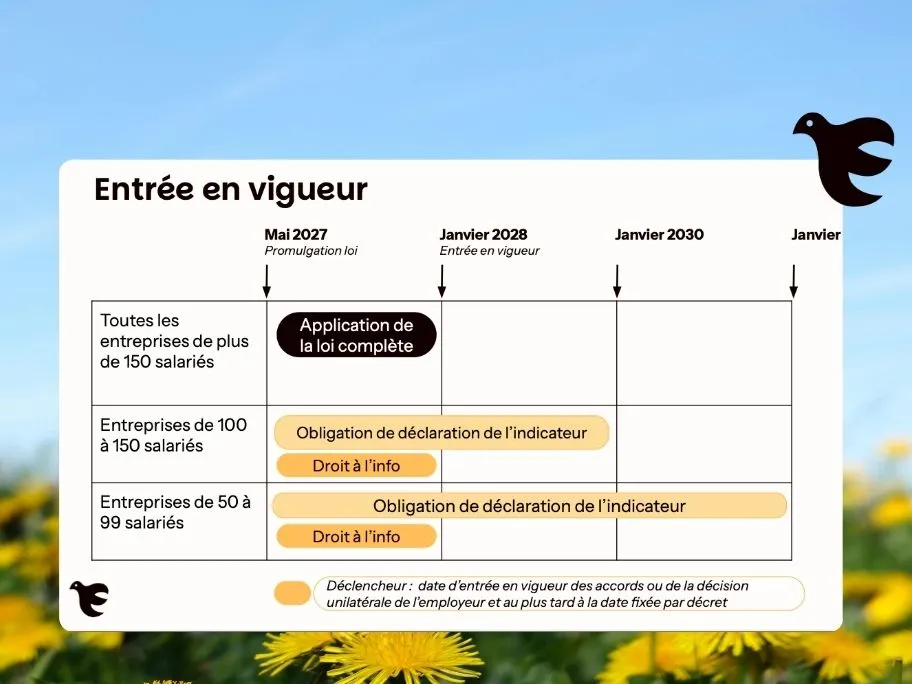
Le texte prévoit notamment un droit pour chaque salarié d'obtenir des informations sur son niveau de rémunération et sur le niveau moyen, ventilé par sexe, des salariés qui exercent le même travail ou un travail de même valeur, ainsi qu'une information sur le salaire dès l'offre d'emploi. De nouveaux indicateurs d'écarts s'appliqueraient au secteur privé à partir de 2028, mais tant que la loi n'est pas transposée dans le droit français, ces modalités peuvent encore évoluer.
Pour une PME ou une ETI qui pilote des équipes terrain, ce calendrier laisse une vraie fenêtre pour se préparer, à condition de commencer le travail de fond dès maintenant.
C'est précisément là que le BSI trouve sa place. En obligeant l'entreprise à décomposer et formaliser la rémunération globale de chaque salarié (fixe, variable, avantages, épargne salariale, prévoyance), il installe une discipline de collecte et de mise en forme des données de paie. Une entreprise qui produit déjà un BSI chaque année n'aura pas à improviser cette cartographie le jour où les obligations d'information individuelle s'imposeront car une grande partie du travail préparatoire sera faite.
Le second bénéfice est culturel, et il ne faut pas le sous-estimer. En France, le salaire reste un sujet peu abordé ouvertement, et une transparence mal préparée peut générer incompréhension et frustration. Une organisation qui pratique le BSI a déjà habitué ses managers à parler rémunération de façon factuelle et individualisée avec chaque collaborateur. Cette maturité managériale sur un sujet aussi sensible amortit le changement de posture qu'impose la directive.
Le BSI répond enfin à un enjeu de rétention qui rejoint directement les objectifs de la transparence salariale. Quand le salaire est le premier motif de départ, expliquer clairement sa politique de rémunération vaut mieux que de laisser le salarié seul face à son bulletin de paie. Un BSI bien construit devient un outil de confiance et d'expérience collaborateur.
Attention toutefois à ne pas confondre les deux démarches. Le BSI reste un document individuel et facultatif. La directive introduit une logique collective de comparaison entre femmes et hommes, avec des obligations de reporting sur les écarts de rémunération. Le BSI prépare le terrain. Il ne couvre pas le champ de la conformité légale à venir.
Exemple de bilan social individuel
Pour rendre les choses concrètes, voici un BSI type pour un chef de ligne de production dans une entreprise industrielle, qui travaille en équipes alternées. Les montants sont fictifs et donnés à titre d'illustration, chaque entreprise les adapte à sa convention collective et à ses dispositifs.
Bilan social individuel 2026 d’un chef de ligne de production avec 8 ans d'ancienneté
Rubrique | Détail | Montant annuel |
Rémunération directe | Salaire de base (2 900 € brut x 12) | 34 800 € |
13e mois | 2 900 € | |
Prime d'équipe (travail en 2x8) | 1 800 € | |
Heures supplémentaires | 1 150 € | |
Sous-total rémunération brute | 40 650 € | |
Épargne salariale | Intéressement | 1 400 € |
Participation | 900 € | |
Abondement employeur sur le PEE | 600 € | |
Sous-total | 2 900 € | |
Protection sociale (part employeur) | Complémentaire santé | 720 € |
Prévoyance | 480 € | |
Sous-total | 1 200 € | |
Avantages | Restaurant d'entreprise (subvention) | 900 € |
Activités sociales et culturelles du CSE | 250 € | |
Sous-total | 1 150 € | |
Formation | Management de proximité (14 h) et habilitation électrique (7 h) | 1 850 € |
Cotisations patronales | Hors complémentaire santé et prévoyance | 11 200 € |
Investissement total de l'entreprise | 58 950 € |
Temps de travail : 25 jours de congés payés, 1 jour de fractionnement.
Parcours : prise de poste de chef de ligne en 2023, formation au management de proximité suivie en 2026. Prochaine étape évoquée lors de l'entretien annuel : formation à l'amélioration continue.
Le calcul : 40 650 + 2 900 + 1 200 + 1 150 + 1 850 + 11 200 = 58 950 €. La lecture est parlante pour le salarié : son salaire brut représente 40 650 €, mais l'entreprise investit au total 58 950 € pour son poste, soit 45 % de plus. Le BSI ne fait rien de plus que rendre cette part visible, et c'est justement ce qui le rend utile.
Deux conseils de mise en forme pour les populations terrain :
- restez sur une ou deux pages, avec des totaux lisibles d'un coup d'œil,
- et prévoyez un mode de remise adapté aux salariés qui n'ont pas de poste informatique (papier, remise en main propre ou lors de l'entretien annuel).
Questions fréquentes sur le bilan social (FAQ)
Qu'est-ce qu'un bilan social individuel ?
C'est un document nominatif remis par l'entreprise à chaque salarié, généralement une fois par an. Il récapitule sa rémunération globale (salaire, primes, épargne salariale, protection sociale, avantages) et souvent des éléments de temps de travail et de formation. Il sert à rendre visible l'ensemble de ce que l'employeur investit pour le salarié.
Le bilan social individuel est-il obligatoire ?
Non. Aucun texte de loi n'impose le BSI ni n'en fixe le contenu. C'est une démarche volontaire. Il ne faut pas le confondre avec le bilan social, qui est obligatoire pour les entreprises d'au moins 300 salariés. Le BSI doit en revanche respecter le RGPD, puisqu'il contient des données personnelles.
Quels sont les 7 chapitres du bilan social ?
Le bilan social s'organise traditionnellement en sept chapitres : l'emploi ; les rémunérations et charges accessoires ; les conditions de santé et de sécurité ; les autres conditions de travail ; la formation ; les relations professionnelles ; les conditions de vie des salariés et de leurs familles, dans la mesure où elles dépendent de l'entreprise. Depuis 2018, l'article L2312-30 du Code du travail y ajoute une information sur le nombre de salariés détachés et de travailleurs détachés accueillis.
C'est quoi un bilan social ?
C'est un document légal créé par la loi du 12 juillet 1977. Les entreprises d'au moins 300 salariés l'établissent chaque année et le mettent à disposition du CSE. Il présente les principales données chiffrées de la situation sociale de l'entreprise sur l'année écoulée et les deux précédentes. C'est une vision collective, qui sert au pilotage RH et au dialogue social.