2 min
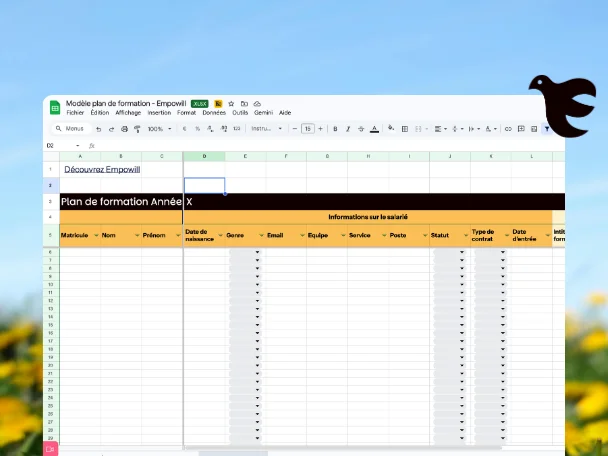
Modèle de plan de formation
Simplifiez le pilotage de votre plan de formation avec notre modèle Excel prêt à l'emploi et téléchargeable gratuitement.
À retenir :
Le BPF ne concerne pas que les organismes de formation : toute entreprise titulaire d’un numéro de déclaration d’activité, parce qu’elle forme les salariés de sous-traitants, de franchisés ou de clients, doit le déposer chaque année avant le 31 mai sur Mon Activité Formation, sous peine de caducité de sa déclaration et d’une amende de 4 500 euros. Ce formulaire en deux pages ventile le chiffre d’affaires formation par financeur et décrit l’activité pédagogique (formateurs, heures, stagiaires), la formation des seuls salariés de la même entité juridique restant hors champ. Pour le remplir sans erreur, il faut répartir les cadres entre RH et comptabilité, tracer chaque session vendue à un tiers au fil de l’eau et habiliter au moins deux personnes sur la plateforme.
Votre entreprise forme les salariés d'un sous-traitant, d'un franchisé ou d'un client ? Vous êtes peut-être prestataire de formation sans le savoir, et donc soumis au BPF. Le bilan pédagogique et financier n'est pas réservé aux organismes de formation : il concerne toute structure qui vend des actions de formation professionnelle à des tiers. On fait le point sur ce qu'il contient, qui doit le remplir, comment le renseigner sans erreur et où le déposer.
Qu'est-ce que le BPF ?
Le BPF, ou bilan pédagogique et financier, est un document annuel qui retrace l'activité de formation d'un prestataire sur son dernier exercice comptable clos. Il est encadré par les articles L6352-11 et R6352-22 à R6352-24 du Code du travail. L'article L6352-11 demande au prestataire d’adresser chaque année à l'administration un document qui retrace l'emploi des sommes reçues pour ses actions de formation.
Concrètement, le BPF se présente sous la forme d'un formulaire (cerfa 10443) en deux pages. Il réunit deux types d'informations :
- le volet financier : l'origine des produits de formation (entreprises, OPCO, CPF, pouvoirs publics, particuliers, autres organismes) et les charges liées à l'activité ;
- le volet pédagogique : le nombre de formateurs, les heures dispensées, le nombre de stagiaires, les objectifs et les spécialités des formations.
Le BPF n'est pas une formalité isolée. Il sert de base au contrôle administratif et financier mené par les DREETS. La Dares l'utilise pour analyser le marché de la formation professionnelle. Ses données alimentent la liste publique des organismes de formation sur data.gouv.fr. Il est aussi demandé lors de l'audit Qualiopi.
Qui doit déclarer un BPF ?
Le BPF n'est pas lié au statut d'« organisme de formation » au sens commercial. Il découle du numéro de déclaration d'activité (NDA). Une entreprise doit en remplir un dès qu'elle détient un NDA, quelle que soit son activité principale.
La question à se poser est donc la suivante : votre entreprise vend-elle des actions de formation professionnelle à des tiers ? Si oui, elle doit déposer une déclaration d'activité auprès de la DREETS, même si la formation reste accessoire à son activité. Le délai est de trois mois après la signature de la première convention ou du premier contrat de formation.
Prenons un industriel qui forme les salariés de ses sous-traitants à ses procédés de fabrication, ou un réseau qui forme ses franchisés. Leur métier n'est pas la formation. Pourtant, dès qu'ils signent une convention avec une entreprise tierce, ils entrent dans le régime des prestataires de formation.
Une fois le NDA obtenu, l'entreprise doit remettre un BPF chaque année, au plus tard le 31 mai, sur la plateforme Mon Activité Formation. Le BPF porte sur l'exercice comptable précédent. Une entité juridique correspond à une déclaration d'activité, donc à un seul BPF.
Attention, cette obligation ne s'arrête pas avec l'activité. Une entreprise qui a obtenu son NDA pour un projet ponctuel doit continuer à transmettre son BPF, même vide : elle remplit alors les cadres d'identification et porte « néant » dans les autres.
Sans BPF, la déclaration d'activité devient caduque et l'entreprise devra en déposer une nouvelle si elle veut reprendre une activité de formation. Le défaut de transmission est aussi passible d'une amende de 4 500 euros.
Les exceptions : les cas où vous n'avez pas besoin de renseigner un BPF
Une entreprise qui forme ses propres salariés en interne (service formation, académie interne, formateurs occasionnels issus du terrain) ne fait pas de prestation pour un tiers. Elle n'a donc ni déclaration d'activité ni BPF à produire, même si ces formations entrent dans son plan de développement des compétences.
L'exclusion vaut pour les formations dispensées à ses propres salariés, au sein de la même structure juridique. Dans un groupe, une filiale qui forme les salariés d'une autre filiale forme donc, juridiquement, ceux d'un tiers.
L’avis d’expert Empowill : N’hésitez pas à vérifier votre situation et vos obligations auprès de la DREETS.
Les obligations de l'entreprise qui forme en interne se situent ailleurs : traçabilité des formations, entretiens professionnels, éventuellement justificatifs pour un OPCO.
Les conseils pour remplir son BPF
Le formulaire tient en deux pages, mais chaque cadre a ses règles. Voici ce qu'il contient et où se glissent les erreurs les plus fréquentes, d'après le guide BPF 2025 du Centre Inffo.
Cadre | Ce qu'il contient | Point de vigilance |
A. Identification | NDA, forme juridique, SIRET, code NAF | Prérempli par l'administration : vérifiez qu'il est exact |
B. Informations générales | Exercice comptable de référence, formations à distance | Indiquez si une partie des actions a eu lieu à distance |
C. Origine des produits | Chiffre d'affaires formation ventilé par financeur | Montants hors taxes, arrondis à l'euro |
D. Charges | Charges de l'activité formation, dont salaires des formateurs et honoraires | Isolez la part formation si l'entreprise a d'autres activités |
E. Formateurs | Formateurs internes et externes, heures dispensées | Heures arrondies à l'entier le plus proche |
F. Stagiaires | Types de stagiaires, activité sous-traitée, objectifs, spécialités | Ne comptez que les stagiaires formés directement |
G. Formations confiées | Stagiaires confiés par un autre organisme de formation | À distinguer du cadre F |
H. Représentant légal | Identité du signataire | Personne habilitée à engager l'entreprise |
- Le bon exercice : le BPF porte sur le dernier exercice comptable clos, pas forcément sur l'année civile.
- La réalisation, pas l'encaissement : un produit se rattache à la date de la formation, au prorata si elle est à cheval sur deux exercices.
- Le seul chiffre d'affaires formation : ni produits financiers, ni dons, ni autres ventes de l'entreprise.
- Une ventilation par financeur : entreprises, OPCO, CPF, pouvoirs publics, particuliers.
- La cohérence avec la comptabilité : les produits déclarés correspondent aux comptes de classe 7.
- Des justificatifs conservés : rien à joindre au dépôt, mais pièces comptables et conventions restent disponibles en cas de contrôle.
Côté RH : clarifiez qui fait quoi avec la finance
Le BPF mêle des données pédagogiques et des données financières. Dans une entreprise où la formation est une activité accessoire, personne n'en est naturellement responsable.
Le plus simple est de répartir les cadres : les RH ou le service formation prennent en charge les formateurs, les stagiaires, les objectifs et les spécialités (cadres B, E, F et G). La comptabilité prend les produits et les charges (cadres C et D). Désignez un responsable unique qui consolide et dépose.
Séparez la formation de vos salariés de celle des tiers
Votre suivi des formations mélange souvent les actions du plan de développement des compétences et les sessions vendues à des sous-traitants, franchisés ou clients. Seules les secondes entrent dans le BPF. Identifiez chaque session dès sa création : public interne ou externe, entreprise cliente, convention signée.
Suivez les heures de vos formateurs internes
Un chef d'équipe qui anime deux jours de formation chez un sous-traitant est, pour le BPF, un formateur interne. Il se déclare en ligne 1 du cadre E, avec ses heures dispensées. Les intervenants extérieurs vont en ligne 2. La part de son salaire correspondant à ce temps de formation entre dans les charges du cadre D : calculez-la avec votre service comptable. Ces heures se reconstituent mal après coup, d'où l'intérêt de les noter à chaque session.
Collectez les données stagiaires à chaque session
Pour le cadre F, il vous faut le nombre de stagiaires, leurs heures de formation, leur type (salariés d'entreprises, demandeurs d'emploi, particuliers…), l'objectif et la spécialité de chaque formation. Récupérer ces informations en mai à partir de listes de présence éparpillées est la principale source d'erreur. Un tableau de suivi tenu à jour session par session évite ce travail de reconstitution.
Repérez la sous-traitance
Si vous confiez une partie d'une formation à un organisme extérieur, elle se déclare comme activité sous-traitée (cadre F-2).
À l'inverse, si un organisme de formation vous confie des stagiaires, ils vont dans le cadre G. Les deux situations ne se comptent pas de la même façon : vérifiez-les avant de totaliser vos stagiaires.
Sécurisez les accès à Mon Activité Formation
Le gestionnaire des accès de votre entreprise peut habiliter un collaborateur ou un tiers, comme l'expert-comptable, à saisir le BPF (Service-Public.fr).
Pensez à sécuriser l’accès à la plateforme en cas d’absence du responsable, car si la seule personne qui détient les accès s’absente de l'entreprise, le dépôt se complique. Habilitez au moins deux personnes.
Fixez un rétroplanning
Partez de la date de clôture de votre exercice et de l'échéance de dépôt. Prévoyez dans l'intervalle la consolidation des données RH, la validation par la comptabilité et une relecture finale du cadre A prérempli.
Commencer un mois avant l'échéance laisse le temps de corriger un écart entre vos chiffres et ceux de la comptabilité.
Où déposer le BPF ?
Le dépôt se fait en ligne sur le service en ligne « Mon activité formation », accessible avec un compte EFP Connect. »
EFP Connect a remplacé l'ancien portail « Mes démarches » le 14 novembre 2024, et les anciens identifiants restent utilisables. Pour une première connexion, il faut le SIRET de l'entreprise et le code d'activation transmis avec le numéro de déclaration d'activité.
Le formulaire papier (cerfa 10443) n'est accepté par courrier à la DREETS qu'en cas d'impossibilité d'accéder à la plateforme. La date limite à retenir est le 31 mai, selon le guide du Centre Inffo.